Finansu rezultatu analize

Kā lasīt finanšu uzņēmumu rezultātus bez maldiem

Finanšu uzņēmumu rezultātus ir viegli vērtēt pēc viena redzama skaitļa, piemēram, apgrozījuma pieauguma. Taču šāda pieeja var radīt nepilnīgu priekšstatu par uzņēmuma darbības kvalitāti un riskiem.

Personīgo finanšu plānošanā un ieguldījumu lēmumos svarīgi nošķirt izaugsmi no rentabilitātes, kā arī saprast, kas konkrēti ietekmē peļņu. Digitāli pieejami uzņēmumu pārskati ļauj šo informāciju strukturēt un salīdzināt bez paļaušanās uz virsrakstiem vien.

Kāpēc rezultāti jālasa kontekstā

Viens finanšu rādītājs neizskaidro uzņēmuma faktisko situāciju. Lietderīgāk ir skatīt vairākus savstarpēji saistītus skaitļus un to izmaiņu iemeslus.

Apgrozījums neatklāj visu

Wandoo Finance rezultāti rāda, ka uzņēmuma apgrozījums 2026. gada pirmajā pusgadā pieauga par 41% un sasniedza 40 miljonus eiro. Šis rādītājs norāda uz būtisku darbības apjoma pieaugumu. Tomēr apgrozījums pats par sevi nepasaka, cik efektīvi šī izaugsme pārvērsta peļņā.

Peļņu ietekmē valūta

Tajā pašā periodā EBITDA sasniedza 6,4 miljonus eiro, bet tīrā peļņa samazinājās līdz 1,5 miljoniem eiro. Samazinājuma iemesls bija valūtas kursu svārstības, nevis apgrozījuma kritums. Tas parāda, kāpēc peļņas rādītājs jāskata kopā ar paskaidrojumu par faktoriem, kas to ietekmējuši.

Izaugsmei vajag kvalitāti

Kredītportfelis sasniedza 40,4 miljonus eiro, un uzņēmums uzlaboja gan kreditēšanas apjomus, gan portfeļa kvalitāti. Īpaši nozīmīga bija darbība Rumānijā, vienlaikus paplašinoties Lietuvā un Polijā. Šāda informācija palīdz saprast, vai apjoma pieaugumu papildina pārvaldāma uzņēmuma darbība.
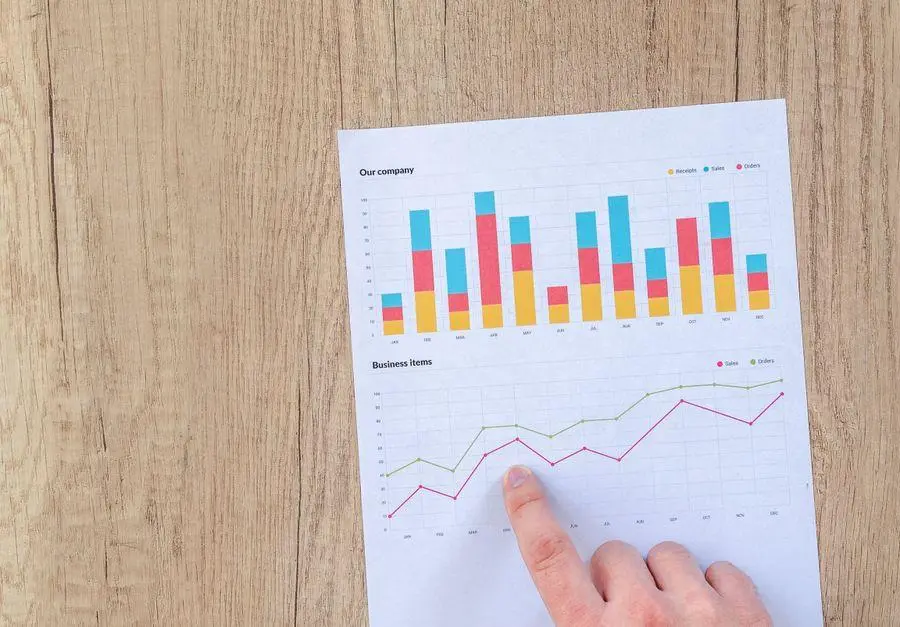
Bilances raditaju parskats

Trīs rādītāju lasīšanas pieejas

Vienus un tos pašus rezultātus var interpretēt atšķirīgi atkarībā no izvēlētā vērtēšanas kritērija. Salīdzinājumam jābalstās ne tikai skaitļos, bet arī to savstarpējā sakarībā.

Tikai apgrozījuma pieeja

Apgrozījuma pieeja koncentrējas uz uzņēmuma spēju palielināt darbības mērogu. Wandoo Finance gadījumā 41% pieaugums un 40 miljonu eiro apgrozījums signalizē par strauju izaugsmi. Taču šī pieeja neņem vērā valūtas kursu ietekmi uz tīro peļņu un nepasaka, kā izaugsme ietekmē gala finanšu rezultātu.

Peļņas pieeja

Peļņas pieeja priekšplānā izvirza EBITDA un tīro peļņu. Tā ļauj pamanīt, ka 6,4 miljonu eiro EBITDA un 1,5 miljonu eiro tīrā peļņa raksturo atšķirīgus uzņēmuma finanšu darbības līmeņus. Vienlaikus, ignorējot apgrozījuma un kredītportfeļa izaugsmi, var nepietiekami novērtēt uzņēmuma attīstības dinamiku.

Kombinētā pieeja

Kombinētā pieeja vienlaikus vērtē apgrozījumu, kredītportfeli, EBITDA, tīro peļņu un šo skaitļu skaidrojumu. Tā ļauj redzēt, ka uzņēmuma izaugsmi papildina portfeļa kvalitātes uzlabojumi un darbības paplašināšana vairākos tirgos. Šāda analīze ir piemērotāka pamatotam lēmumam, jo tā nebalstās uz vienu izolētu rādītāju.

Praktisks nākamais solis

Vērtējot finanšu uzņēmumu, vispirms jāfiksē galvenie darbības apjoma rādītāji, pēc tam jāskatās rentabilitāte un tās izmaiņu cēloņi. Wandoo Finance piemērs parāda, ka pieaugošs apgrozījums un kredītportfelis var pastāvēt līdzās zemākai tīrajai peļņai. Šāda kombinācija nav automātiski pozitīva vai negatīva bez konteksta.

Lēmuma pieņemšanai noder strukturēta salīdzināšana starp periodiem, izmantojot vienādus laukus katram uzņēmumam. Tajos jāiekļauj apgrozījums, kredītportfelis, EBITDA, tīrā peļņa, galvenie ietekmējošie faktori un izaugsmes plāni. Šādu pārskatu var regulāri papildināt, lai izmaiņas būtu pamanāmas laikus.

Nākotnes plāni arī ir daļa no vērtējuma, jo Wandoo Finance paredz uzņēmumu iegādes, produktu diversifikāciju un gatavošanos kapitāla tirgum. Šie soļi var ietekmēt gan izaugsmes tempu, gan finanšu rezultātu struktūru. Tāpēc nākamais praktiskais solis ir sekot ne tikai jaunajiem skaitļiem, bet arī tam, vai uzņēmuma darbība atbilst publiski izvirzītajiem plāniem.

Kreditu salidzinasana

Cik droši ir pieteikties ātrajam kredītam caur salīdzināšanas vietnēm

Pieteikties aizdevumam salīdzināšanas vietnē var būt droši, ja platforma skaidri parāda, kā tā apstrādā personas datus, kam tos nodod un kādas drošības metodes izmanto. Galvenais risks parasti nav pats salīdzināšanas princips, bet neskaidrs datu apstrādes process, nepārbaudāma platforma vai steigā ievadīta sensitīva informācija.

Ja nepieciešams ātrais kredīts internetā, salīdzināšanas vietne var palīdzēt pārskatīt vairākus piedāvājumus vienuviet. Taču pirms pieteikuma iesniegšanas ir vērts izvērtēt ne tikai aizdevuma cenu un atmaksas nosacījumus, bet arī digitālās vides uzticamību.

Kā darbojas salīdzināšanas vietne

Salīdzināšanas platforma apkopo informāciju par dažādu aizdevēju piedāvājumiem un var novirzīt lietotāju uz konkrēta aizdevēja pieteikuma vidi. Atsevišķos gadījumos lietotājs ievada datus platformā, kas tos nodod sadarbības partneriem, lai saņemtu personalizētus piedāvājumus.

Tādēļ pirms formas aizpildīšanas jābūt saprotamam:

  • kādi dati tiek prasīti;
  • kādam mērķim tie tiks izmantoti;
  • vai dati tiks nodoti vienam vai vairākiem aizdevējiem;
  • vai lietotājs var atsaukt piekrišanu datu apstrādei;
  • vai pieteikums ir tikai piedāvājumu salīdzināšanai vai jau tiek uzskatīts par aizdevuma pieteikumu.

Izvēloties kredītu salīdzināšanas platforma, ir lietderīgi atšķirt informācijas apkopošanu no aizdevuma noformēšanas. Salīdzināšanas vietne pati ne vienmēr pieņem lēmumu par kredīta piešķiršanu, taču tā var būt iesaistīta datu nodošanas procesā.

Kreditu platforma

Datu nodošana aizdevējiem

Pieteikuma forma var ietvert kontaktinformāciju, ienākumu datus, informāciju par esošajām saistībām un citus datus, kas nepieciešami maksātspējas izvērtēšanai. Šādai informācijai jānonāk tikai pie tiem uzņēmumiem, kuri norādīti platformas noteikumos vai piekrišanas tekstā.

Pirms apstiprināt pieteikumu, pārbaudiet, vai vietne skaidri norāda:

  • sadarbības partneru loku;
  • datu saņēmēju kategorijas;
  • datu glabāšanas mērķi;
  • iespēju sazināties ar datu apstrādātāju;
  • kārtību, kādā var lūgt datu labošanu vai dzēšanu.

Neskaidrs formulējums, piemēram, plaša atļauja nodot datus partneriem bez papildu paskaidrojuma, samazina lietotāja kontroli. Pārdomātā procesā piekrišana nav paslēpta starp citiem nosacījumiem, un lietotājs var saprast, ko tieši apstiprina.

Nepieprasiet vairāk, nekā vajag

Piesardzība ir nepieciešama, ja vietne jau sākotnējā salīdzināšanas posmā pieprasa datus, kuri nešķiet nepieciešami piedāvājumu atlasei. Jo vairāk sensitīvas informācijas tiek ievadīts, jo lielāka nozīme ir platformas tehniskajai un juridiskajai caurskatāmībai.

Bankas piekļuves kodi, autentifikācijas apstiprinājumi un citi piekļuves dati nav informācija, ko vajadzētu ievadīt nepārbaudītā formā vai pēc negaidīta zvana, īsziņas vai e-pasta saites.

Tehniskās drošības pazīmes

Droša vietne rūpējas, lai informācija pārsūtīšanas laikā būtu šifrēta. Lietotājam tas nozīmē, ka pārlūkprogrammas adreses joslā jāredz drošs savienojums un jābūt iespējai pārbaudīt, vai adrese atbilst izvēlētās platformas nosaukumam.

Praktiski pārbaudāmi signāli ir šādi:

  • vietne izmanto šifrētu savienojumu;
  • domēna nosaukums ir uzrakstīts korekti un bez aizdomīgām variācijām;
  • pieteikuma forma atrodas tajā pašā uzticamajā vietnē vai skaidri norāda pāreju uz aizdevēja vidi;
  • platformā ir pieejama kontaktinformācija un uzņēmuma rekvizīti;
  • nav prasības nekavējoties apstiprināt darbību, draudot ar piedāvājuma zaudēšanu.

Tehniskais drošības signāls pats par sevi vēl negarantē uzticamību. Šifrēts savienojums aizsargā datu pārraidi, taču tas nepasaka, vai uzņēmums datus apstrādā saprotami un atbildīgi. Tādēļ tehniskie indikatori jāvērtē kopā ar informāciju par uzņēmumu un tā noteikumiem.

Pārbaudiet adresi pirms ievades

Krāpnieciskas vietnes var atdarināt zināmu uzņēmumu dizainu, izmantot līdzīgu domēnu vai mudināt lietotāju rīkoties steidzami. Pirms ievadīt personas vai finanšu informāciju, adresi ieteicams atvērt manuāli, nevis sekot saitei no negaidīta ziņojuma.

Finanšu iestādes īpaši aicina neapstiprināt neierosinātus Smart-ID vai eParaksts mobile pieprasījumus un neizpaust autentifikācijas datus. Šādi riski ir aprakstīti arī finanšu iestāžu brīdinājumā.

Drosas izmaksas

Juridiskie uzticamības indikatori

Pirms pieteikuma iesniegšanas apskatiet privātuma politiku, lietošanas noteikumus un kontaktinformāciju. Šiem dokumentiem jābūt pieejamiem pirms datu ievadīšanas, nevis tikai pēc reģistrācijas vai pieteikuma nosūtīšanas.

Uzticama platforma parasti skaidri nošķir:

  • savu kā salīdzināšanas pakalpojuma sniedzēja lomu;
  • aizdevēju lomu lēmuma pieņemšanā;
  • datu apstrādes mērķus;
  • lietotāja piekrišanu saņemt piedāvājumus vai mārketinga paziņojumus;
  • sūdzību un saziņas kārtību.

Jāizlasa arī aizdevēja gala piedāvājums. Salīdzināšanas vietnē redzamā informācija ir sākotnējs orientieris, savukārt saistošie nosacījumi ir tie, kurus piedāvā konkrētais aizdevējs pirms līguma noslēgšanas.

Nepieņemiet lēmumu steigā

Salīdzināšanas vietne palīdz iegūt pārskatāmību, taču tā neaizstāj maksātspējas izvērtēšanu. Pirms pieteikuma iesniegšanas nosakiet, kāds būs ikmēneša maksājums, cik ilgi tas būs jāveic un kā tas ietekmēs budžetu arī tad, ja ienākumi samazināsies vai pieaugs citi izdevumi.

Aizdevuma izmaksas nevajadzētu vērtēt tikai pēc procentu likmes vai solījuma par ātru naudas saņemšanu. Jāņem vērā kopējie maksājumi, termiņš, iespējamās papildu izmaksas un kavējuma sekas. Budžeta un esošo saistību izvērtēšanā var palīdzēt digitālie rīki kredītsaistību optimizācijai. Arī ilgtermiņa kreditēšanā būtisks ir maksājumu stresa tests, proti, spēja segt saistības nelabvēlīgākā finanšu situācijā.

Aizdevumu piedavajumi

Drošs pieteikums sākas ar pārbaudi

Pieteikšanās ātrajam kredītam caur salīdzināšanas vietni ir pamatota, ja lietotājs saprot datu plūsmu un var pārbaudīt platformas drošības pazīmes. Pirms iesniegt pieteikumu, pārbaudiet vietnes adresi, šifrētu savienojumu, kontaktinformāciju, privātuma noteikumus un datu saņēmējus.

Pēdējais solis ir finanšu lēmuma izvērtēšana. Salīdziniet ne tikai piedāvājumus, bet arī to, vai plānotais maksājums ir savienojams ar jūsu budžetu. Kontrole pār datiem un pārdomāta saistību uzņemšanās ir vienlīdz svarīgas drošas digitālās kreditēšanas daļas.

Krapnieka pieprasijums

Neapstiprini krāpnieka pieprasījumu

Digitālie finanšu pakalpojumi ļauj ātri apmaksāt rēķinus, pārvaldīt ieguldījumus un apstiprināt darījumus ar Smart-ID vai eParaksts mobile. Taču šī ērtība rada risku, krāpniekiem pietiek ar ticamu ziņu vai zvana scenāriju, lai cilvēks pats apstiprinātu neatgriezenisku darbību.

Risks pieaug, ja nopludināti personas dati ļauj uzbrukumu pielāgot konkrētam cilvēkam. Vārds, kontaktinformācija vai saistība ar kādu pakalpojumu padara maldinošu saziņu pārliecinošāku, tāpēc finanšu lēmumos ir vajadzīgs pārbaudāms rīcības modelis.

Kāpēc dati palielina krāpšanas risku

Personas datu noplūde pati par sevi nenozīmē piekļuvi bankas kontam, taču tā dod krāpniekiem materiālu pārliecinošai manipulācijai. Viņi var izmantot zināmu informāciju, lai radītu iespaidu par saziņu ar banku, valsts iestādi vai pakalpojuma sniedzēju. Tādēļ drošības risks sākas ne tikai paroles ievadīšanas brīdī, bet jau saņemot šķietami personisku ziņu.

Personalizēti maldināšanas scenāriji

Pēc kiberuzbrukuma CSDD finanšu iestādes norādīja, ka nopludinātie dati var tikt izmantoti mērķētiem krāpšanas mēģinājumiem. Finanšu iestāžu brīdinājumā uzsvērts, ka saziņa var būt ticama un personalizēta. Tas samazina iespēju pamanīt acīmredzamas kļūdas, piemēram, vispārīgu uzrunu vai nesakarīgu tekstu.

Neierosināti autentifikācijas pieprasījumi

Smart-ID un eParaksts mobile pieprasījums nav tikai tehniska formalitāte, bet darbības apstiprinājums. Ja lietotājs to nav ierosinājis savā ierīcē vai bankas lietotnē, apstiprināšana var ļaut krāpniekam pabeigt viņa sākto procesu. Neierosināts pieprasījums ir signāls pārtraukt saziņu, nevis mēģināt to atrisināt sarunā ar zvanītāju.

Tiešie finanšu zaudējumi

Jūlijā tika novērsts 1341 krāpšanas mēģinājums 1,4 miljonu eiro apmērā, tomēr 527 īstenotos gadījumos iedzīvotāji zaudēja vairāk nekā miljonu eiro. Lielākos zaudējumus radīja telefonkrāpšana un investīciju krāpšana, kur lēmums bieži tiek pieņemts steigas vai autoritātes iespaidā. Tas rāda, ka aizsardzībai jāaptver gan tehniskie iestatījumi, gan cilvēka reakcija uz spiedienu.

Drosibas parbaude

Kā pārbaudīt pieprasījumu drošību

Drošības pārbaudei jābūt īsai un atkārtojamai, lai to varētu izmantot arī steidzīgā situācijā. Galvenais kritērijs ir iniciators, lietotājs apstiprina tikai darbību, ko pats ir sācis uzticamā vidē.

Bankas lietotnes paziņojums

Paziņojums bankas lietotnē ir drošāks par saiti e-pastā vai īsziņā, jo tas tiek atvērts lietotāja ierastajā piekļuves vidē. Tomēr arī lietotnē jāizlasa, kāda darbība tiek apstiprināta, nevis jāreaģē automātiski uz pašu pieprasījumu. Ja darbības apraksts neatbilst iecerētajam maksājumam vai pieslēgšanās procesam, apstiprinājums jāatsakās.

Telefona zvans no “bankas”

Zvanītāja numurs un profesionāls sarunas tonis nav pietiekams identitātes pierādījums. Atšķirībā no lietotāja paša uzsākta zvana uz oficiālu numuru, ienākošā sarunā krāpnieks kontrolē tempu un var mudināt rīkoties nekavējoties. Pareiza reakcija ir sarunu pārtraukt un pašam sazināties ar banku, izmantojot tās oficiālajā vietnē vai lietotnē norādīto kontaktinformāciju.

Investīciju piedāvājums tiešsaistē

Investīciju krāpšanā bieži tiek solīta ātra peļņa, personīgs konsultants vai ierobežota iespēja ieguldīt. Šāds piedāvājums atšķiras no pārskatāma finanšu pakalpojuma ar to, ka uzmanība tiek vērsta uz steidzamību, nevis nosacījumiem, riskiem un pakalpojuma sniedzēja pārbaudāmību. Bankas autentifikācijas datu ievadīšana vai apstiprināšana nedrīkst kļūt par veidu, kā aktivizēt nepārbaudītu ieguldījumu.

Drošs rīcības modelis ikdienai

Praktiskākais princips ir nodalīt saziņu no apstiprināšanas. Ziņa, zvans vai reklāma var informēt par iespējamu problēmu, taču piekļuve bankai jāatver tikai patstāvīgi, izmantojot ierasto lietotni vai manuāli ievadītu oficiālo adresi. Šādi krāpnieka nosūtītā saite nekļūst par ieejas punktu finanšu datiem.

Daudzfaktoru autentifikācija samazina risku, taču tā nav aizsardzība, ja lietotājs pats apstiprina maldinošu pieprasījumu. Tāpēc pirms katras apstiprināšanas jāizvērtē darbības iemesls, summa un saturs. Ja kaut viena detaļa neatbilst lietotāja veiktajai darbībai, drošāk ir atteikties un pārbaudīt situāciju oficiālā kanālā.

Personīgo finanšu plānošanā digitālā drošība ir daļa no naudas aizsardzības, nevis atsevišķs IT jautājums. Neizpaužot autentifikācijas datus, neapstiprinot neierosinātus pieprasījumus un neatbildot uz spiedienu, iespējams būtiski samazināt krāpšanas iespēju. Konsekventa pārbaude pirms katra apstiprinājuma ir ātrāka par mēģinājumu atgūt jau zaudētus līdzekļus.

Kreditu platformas

Kā atpazīt drošas platformas, ja interesē kredīti parādniekiem

{“html”:”\n

Ja aktuāli ir kredīti parādniekiem, platformas izvēle nav tikai procentu likmes vai iespējamās aizdevuma summas jautājums. Jāvērtē arī tas, kā pakalpojuma sniedzējs aizsargā personas datus, pārbauda klienta identitāti un novērš krāpnieciskus pieteikumus.

\n

Drošības risinājumi nevar garantēt aizdevuma piešķiršanu vai uzlabot klienta maksātspēju. Taču tie palīdz samazināt risku, ka personas dati vai bankas piekļuve nonāk nepiederošu personu rīcībā. Tehniski pārskatāma platforma arī sniedz skaidrāku priekšstatu par pieteikuma procesu un apstrādājamo informāciju.

\n

Tendences digitālajā kreditēšanā

\n

Tiešsaistes finanšu pakalpojumu drošības prasības pieaug, jo pieteikumi, dokumentu iesniegšana un līgumu apstiprināšana arvien biežāk notiek attālināti.

\n

Identitātes pārbaude kļūst stingrāka

\n

Platformas arvien biežāk izmanto bankas autentifikāciju, elektronisko identifikāciju vai citus risinājumus, kas ļauj pārbaudīt, vai pieteikumu iesniedz konkrētā persona. Tas samazina iespēju, ka kāds piesakās kredītam ar svešiem datiem.

\n

Lasītājam tas nozīmē vienu praktisku aspektu, jo drošs process var prasīt vairākus apstiprināšanas soļus. Ārkārtīgi vienkāršs pieteikums bez saprotamas identitātes pārbaudes nav automātiska priekšrocība.

\n

Datu apmaiņa kļūst kontrolējamāka

\n

Kreditēšanas izvērtēšanā tiek apstrādāti sensitīvi dati, piemēram, kontaktinformācija, ienākumu dati un saistību informācija. Tāpēc būtiska ir šifrēta datu pārraide, piekļuves kontrole un skaidra privātuma politika.

\n

Tuvākajā nākotnē lietotāji biežāk salīdzinās ne tikai aizdevuma nosacījumus, bet arī to, kādi dati tiek pieprasīti un kādam nolūkam tie tiek izmantoti.

\n

Automatizēta risku vērtēšana paplašinās

\n

Digitālās platformas izmanto automatizētus procesus, lai ātrāk apstrādātu pieteikumus un izvērtētu informāciju. Automatizācija var uzlabot procesa ātrumu, tomēr tā neatceļ atbildīgu aizņemšanos. Pirms pieteikuma iesniegšanas jābūt saprotamam, kādas saistības varēs segt arī tad, ja ikmēneša budžets mainās.

\n

Salīdzināšana kļūst nozīmīgāka

\n

Finanšu izvēlē aizvien svarīgāka kļūst nosacījumu un digitālo iespēju salīdzināšana. Arī banku karšu izvēlē iedzīvotāji vērtē komisijas maksas, digitālos risinājumus un drošību, kā rāda Latvijas iedzīvotāju aptauja. Līdzīgs princips ir attiecināms uz tiešsaistes kreditēšanu.

\n

Kreditu salidzinasana

Pārbaudi identitātes risinājumus

\n

Platformas identitātes pārbaudes kārtība parāda, cik nopietni tā izturas pret krāpniecības novēršanu. Lietotājam jāspēj saprast, kā tiek apstiprināta viņa identitāte un kāpēc konkrētā pārbaude ir vajadzīga.

\n

Informāciju par iespējām, kur tiek aplūkots atrais kredits ar paradsaistibam, ir vērts skatīt kopā ar platformas datu apstrādes un identifikācijas principiem.

\n

Meklē drošu autentifikāciju

\n

Drošāks risinājums parasti paredz, ka lietotājs savu identitāti apstiprina ar uzticamu autentifikācijas metodi. Platformai nevajadzētu pieprasīt internetbankas paroli, maksājumu kartes PIN kodu vai citus piekļuves datus, kas paredzēti tikai klienta lietošanai bankā.

\n

Pirms autentifikācijas pārbaudi:

\n

    \n

  • vai tīmekļa vietnes adrese ir pareiza;
  • \n

  • vai pārlūkprogramma norāda uz drošu savienojumu;
  • \n

  • vai autorizācija notiek atpazīstamā un paredzētā vidē;
  • \n

  • vai platforma paskaidro, kādi dati tiks saņemti.
  • \n

\n

Vērtē papildu apstiprinājumus

\n

Daudzfaktoru autentifikācija nozīmē, ka ar vienu paroli nepietiek. Piemēram, piekļuve var prasīt arī apstiprinājumu mobilajā ierīcē vai vienreizēju kodu. Šāds papildu solis samazina risku, ja parole ir noplūdusi vai atkārtoti izmantota citā vietnē.

\n

Pārbaudi datu aizsardzību

\n

Kredīta pieteikumā sniegtie dati ir pietiekami vērtīgi, lai tos izmantotu krāpniecībā. Tāpēc nepietiek ar vizuāli profesionālu vietnes noformējumu. Jānovērtē, vai platforma skaidri informē par datu apstrādi.

\n

Skaties uz savienojuma drošību

\n

Pirms ievadi personas datus, pārbaudi, vai vietne izmanto https savienojumu un pārlūkprogrammā ir redzama slēdzenes ikona. Tas norāda, ka datu pārraide starp ierīci un vietni ir šifrēta.

\n

Tomēr https pats par sevi neapliecina pakalpojuma sniedzēja uzticamību. Krāpnieciskas vietnes arī var izmantot šifrētu savienojumu, tāpēc vienlaikus jāpārbauda domēna nosaukums, kontaktinformācija un pakalpojuma noteikumi.

\n

Izlasi privātuma informāciju

\n

Privātuma politikā jābūt skaidri norādītam:

\n

    \n

  • kādi dati tiek vākti;
  • \n

  • kādam nolūkam tie tiek izmantoti;
  • \n

  • kam dati var tikt nodoti;
  • \n

  • cik ilgi tie tiek glabāti;
  • \n

  • kā lietotājs var sazināties datu aizsardzības jautājumos.
  • \n

\n

Neskaidri formulējumi vai nepamatoti plašs pieprasīto datu apjoms ir iemesls procesu apturēt un izvērtēt alternatīvas.

\n

Licences parbaude

Salīdzini procesa caurspīdību

\n

Droša platforma skaidro ne tikai tehniskos risinājumus, bet arī pieteikuma un līguma soļus. Lietotājam pirms apstiprināšanas jāredz, kāda summa jāatmaksā, kādi maksājumi rodas un kas notiek kavējuma gadījumā.

\n

Pazīmes, kas rada risku

\n

Piesardzība ir vajadzīga, ja platforma:

\n

    \n

  • sola garantētu aizdevumu neatkarīgi no finanšu situācijas;
  • \n

  • mudina rīkoties nekavējoties, neļaujot iepazīties ar nosacījumiem;
  • \n

  • prasa priekšapmaksu par aizdevuma piešķiršanu;
  • \n

  • nesniedz saprotamu juridisko vai kontaktinformāciju;
  • \n

  • saziņai izmanto tikai anonīmus ziņapmaiņas kontus;
  • \n

  • prasa nosūtīt sensitīvus datus nedrošā kanālā.
  • \n

\n

Īpaši svarīgi ir neuztvert jaunu aizdevumu kā automātisku risinājumu iepriekšējo maksājumu grūtībām. Aptaujas dati rāda, ka 27 % Latvijas iedzīvotāju dzīves laikā ir aizņēmušies citu kredītsaistību segšanai, un šāda situācija prasa rūpīgu budžeta un kopējo saistību izvērtēšanu, kā aprakstīts rakstā par kredītsaistību segšanu. Ja tiek apsvērta vairāku saistību apvienošana, ir būtiski izvērtēt, kad kredītu apvienošana ir finansiāli pamatota izvēle.

\n

Izveido savu pārbaudes kārtību

\n

Lai salīdzinātu platformas konsekventi, pirms pieteikuma iesniegšanas izmanto vienādu pārbaudes secību:

\n

    \n

  1. Pārbaudi vietnes adresi un drošo savienojumu.
  2. \n

  3. Noskaidro, kā notiek identitātes apstiprināšana.
  4. \n

  5. Izlasi privātuma politiku un līguma nosacījumus.
  6. \n

  7. Salīdzini kopējās izmaksas, ne tikai reklamēto procentu likmi.
  8. \n

  9. Izvērtē, vai maksājums iederas budžetā arī piesardzīgā scenārijā.
  10. \n

  11. Neievadi bankas piekļuves datus vietās, kur tas nav pamatoti un skaidri izskaidrots.
  12. \n

\n

Droša platforma apvieno tehnisku aizsardzību ar caurspīdīgu komunikāciju. Ja kāds procesa posms nav saprotams, labākais nākamais solis ir nevis steigties, bet iegūt skaidrojumu un salīdzināt vairākus piedāvājumus.

“}

finansu analize

AI asistenti vai pašu veidots risinājums finanšu analīzei

Mākslīgais intelekts arvien biežāk tiek izmantots finanšu datu analīzē, no personīgā budžeta plānošanas līdz kredītrisku izvērtēšanai. Taču praktisks jautājums paliek aktuāls. Vai pietiek ar gataviem AI asistentiem, vai arī nepieciešams individuāli izstrādāts risinājums?

Šajā rakstā salīdzinām abus virzienus, balstoties uz reāliem izmantošanas scenārijiem, datu drošības aspektiem un izmaksu struktūru, lai palīdzētu pieņemt pamatotu lēmumu.

Nozares attīstības tendences

AI kā pakalpojums kļūst par standartu

Mākslīgais intelekts arvien biežāk tiek piedāvāts kā gatavs pakalpojums (AI-as-a-Service). Tas samazina ieviešanas slieksni un ļauj ātri analizēt finanšu datus bez lielām sākotnējām investīcijām. Šī tendence veidojas, jo uzņēmumi vēlas ātri testēt risinājumus bez sarežģītas infrastruktūras.

Datu drošība kļūst kritiska

Finanšu dati ir īpaši sensitīvi. Pieaugot regulācijām un kiberdrošības riskiem, organizācijas arvien biežāk izvērtē, kur dati tiek glabāti un kā tie tiek apstrādāti. Tas ietekmē izvēli par labu lokāliem vai pielāgotiem risinājumiem.

Integrācija ar esošām sistēmām

AI risinājumi vairs netiek izmantoti izolēti. Tie tiek integrēti ar grāmatvedības, banku un analītikas platformām. Līdzīgi kā citās nozarēs, kur attīstās digitālās platformas, arī finanšu analītikā svarīga kļūst savietojamība ar esošajiem rīkiem, piemēram, digitālās platformas pieeja dažādās nozarēs rāda, cik būtiska ir datu plūsmas nepārtrauktība.

AI investīciju riski un cikliskums

Saskaņā ar analīzi par AI investīciju risku, nozarē pastāv savstarpēji atkarīgs finansēšanas modelis. Tas nozīmē, ka daļa AI risinājumu var būt pārvērtēti vai nestabili ilgtermiņā, kas ietekmē izvēli starp īstermiņa un stratēģiskiem risinājumiem.

Personalizēta finanšu analīze kļūst pieprasītāka

Lietotāji arvien vairāk sagaida individuāli pielāgotus finanšu ieteikumus, nevis vispārīgus modeļus. Tas veicina gan AI asistentu attīstību, gan arī interesi par pielāgotiem risinājumiem, piemēram, pieeju, kas aprakstīta rakstā par kā ar mākslīgo intelektu izveidot savu budžeta plānošanas rīku, kur uzsvars ir uz individuāliem datiem un pielāgojamību.

digitalas platformas

Gatavie AI asistenti finanšu analīzei

Ātra ieviešana un pieejamība

Gatavie AI rīki ļauj sākt darbu gandrīz uzreiz. Tie bieži piedāvā:

  • automātisku datu klasifikāciju
  • tēriņu analīzi
  • prognozes balstītas uz vēsturiskajiem datiem

Piemēram, analizējot Netcredit.lv datus par kredītu pieprasījumiem, šādi rīki var ātri identificēt tendences, sezonālas aizņemšanās svārstības vai klientu segmentus ar augstāku risku.

Ierobežota pielāgošana

Šie risinājumi darbojas pēc vispārīgiem modeļiem. Tas nozīmē, ka:

  • specifiski biznesa noteikumi var netikt ņemti vērā
  • prognozes var būt vispārinātas
  • precizitāte samazinās nišas gadījumos

Datu kontroles izaicinājumi

Izmantojot ārējos AI pakalpojumus, dati bieži tiek apstrādāti trešo pušu serveros. Tas var būt kritiski, ja tiek analizēta sensitīva finanšu informācija.

Pašu veidots AI risinājums

Maksimāla pielāgošana

Individuāli veidots mākslīgais intelekts ļauj:

  • izmantot specifiskus kredītriska parametrus
  • modelēt klientu uzvedību pēc uzņēmuma datiem
  • pielāgot algoritmus konkrētam tirgum

Netcredit.lv datu kontekstā tas nozīmē iespēju izveidot precīzākus riska modeļus, ņemot vērā lokālos aizņemšanās paradumus.

Augstākas sākotnējās izmaksas

Šāda pieeja prasa:

  • datu zinātnes kompetenci
  • infrastruktūru
  • uzturēšanas resursus

Taču ilgtermiņā izmaksas var izlīdzināties, īpaši, ja analīze ir kritiska biznesa funkcija.

Pilnīga datu kontrole

Dati paliek uzņēmuma infrastruktūrā. Tas uzlabo:

  • atbilstību regulācijām
  • drošību
  • pārskatāmību
datu vizualizacija

Precizitāte un uzticamība

Modeļu kvalitātes atšķirības

Gatavie AI asistenti balstās uz plašiem datiem, bet ne vienmēr uz konkrēto lietotāju. Savukārt pielāgoti modeļi izmanto specifiskus datus, kas bieži nodrošina augstāku precizitāti.

Kļūdu ietekme finanšu lēmumos

Finanšu analīzē pat nelielas kļūdas var radīt būtiskas sekas. Piemēram:

  • neprecīzs kredītriska novērtējums
  • nepareizas prognozes par naudas plūsmu

Tāpēc svarīgi izvērtēt ne tikai rīka ērtumu, bet arī tā validācijas iespējas.

Izmaksu un ieguvumu salīdzinājums

Kad izvēlēties AI asistentu

  • nepieciešams ātrs rezultāts
  • nav pieejami tehniskie resursi
  • analīze nav kritiska biznesa funkcija

Kad veidot savu risinājumu

  • dati ir unikāli un sensitīvi
  • nepieciešama augsta precizitāte
  • AI ir daļa no stratēģijas, nevis tikai rīks
lietotaju saskarne

Praktiska izvēles pieeja

Lēmumu starp gatavu AI asistentu un individuālu risinājumu nosaka trīs faktori:

  • datu jutīgums
  • nepieciešamā precizitāte
  • pieejamie resursi

Ja mērķis ir ātri iegūt ieskatu personīgajās finansēs vai vienkāršos kredītu datos, pietiek ar gatavu risinājumu. Taču, ja tiek pieņemti būtiski finanšu lēmumi vai analizēti sarežģīti dati, pielāgots mākslīgais intelekts kļūst par stratēģisku priekšrocību.

Izvēle nav tikai tehnoloģiska. Tā ir arī riska un kontroles izvēle.

kreditu salidzinasana

Kādi dati jāievada, lai atrastu piemērotāko ātro kredītu

Digitālās finanšu platformas arvien vairāk balstās uz datiem un algoritmiem, kas personalizē piedāvājumus reāllaikā. Meklējot ātrais kredīts internetā, lietotāja ievadītā informācija tieši nosaka, kādi aizdevumi tiek atlasīti un kā tie tiek sakārtoti. Šis raksts skaidro, kā konkrēti dati ietekmē rezultātus un kā tos interpretēt, lai pieņemtu pamatotu finanšu lēmumu.

Nozares attīstības tendences

Personalizācija ar datu modeļiem

Kredītu platformas arvien vairāk izmanto mašīnmācīšanās modeļus, kas analizē lietotāja profilu un prognozē maksātspēju. Tas nozīmē, ka diviem lietotājiem ar līdzīgu pieprasījumu var tikt parādīti atšķirīgi piedāvājumi.

Reāllaika risku novērtēšana

Automatizēti riska algoritmi ļauj sekundēs novērtēt kredītspēju. Šī pieeja kļūst par standartu, īpaši ņemot vērā finanšu sektora digitalizāciju un pieaugošo kredītportfeļu apjomu, kā redzams arī Citadeles dati.

Integrācija ar finanšu datiem

Platformas arvien biežāk integrējas ar banku datiem (Open Banking), lai precīzāk novērtētu ienākumus un izdevumus, samazinot nepieciešamību manuāli ievadīt informāciju.

Uzvedības datu izmantošana

Papildus klasiskajiem finanšu datiem tiek analizēta arī lietotāja uzvedība, piemēram, cik ātri tiek aizpildīta forma vai kādi piedāvājumi tiek skatīti.

Regulējuma ietekme

Pieaug prasības caurspīdīgumam un atbildīgai kreditēšanai, kas nozīmē, ka algoritmiem jābūt ne tikai efektīviem, bet arī izskaidrojamiem.

datu ievade

Kā darbojas salīdzināšanas algoritmi

Meklējot ātrais kredīts internetā, lietotājs parasti nonāk platformā, kas apkopo dažādu aizdevēju piedāvājumus. Šīs kredītu salīdzināšanas platforma izmanto filtrus un vērtēšanas modeļus, lai atlasītu piemērotākos variantus.

Algoritms parasti darbojas trīs soļos:

  • ievades datu apstrāde;
  • riska līmeņa noteikšana;
  • piedāvājumu atlase un ranžēšana.

Netcredit.lv apkopotie dati rāda, ka pat nelielas izmaiņas ievadē (piemēram, termiņa pagarināšana par 6 mēnešiem) var būtiski mainīt pieejamo aizdevēju loku un procentu likmes. Līdzīga loģika tiek izmantota arī plašākos finanšu risinājumos, piemēram, izvērtējot kredītu apvienošanas piedāvājumu, kur ievades parametri tieši ietekmē gala nosacījumus.

Aizdevuma summa un tās ietekme

Mazas summas

Nelieliem aizdevumiem algoritmi bieži piedāvā plašāku izvēli, jo risks ir zemāks. Šādos gadījumos:

  • apstiprināšanas iespējamība ir augstāka;
  • procentu likmes var būt elastīgākas.

Lielas summas

Pieaugot summai:

  • tiek aktivizēti stingrāki riska filtri;
  • samazinās pieejamo aizdevēju skaits;
  • būtiski pieaug kredītvēstures nozīme.
aiznemuma izvele

Termiņš un izmaksu struktūra

Īss termiņš

Īstermiņa aizdevumi bieži nozīmē:

  • augstāku ikmēneša maksājumu;
  • zemākas kopējās izmaksas.

Garš termiņš

Garāks termiņš:

  • samazina ikmēneša slogu;
  • palielina kopējās procentu izmaksas;
  • var uzlabot apstiprināšanas iespējas.

Algoritmi bieži optimizē piedāvājumus, balstoties uz lietotāja deklarēto maksātspēju, nevis tikai izvēlēto termiņu.

Kredītvēstures nozīme

Kredītvēsture ir viens no svarīgākajiem mainīgajiem. Tā ietekmē:

  • procentu likmi;
  • maksimāli pieejamo summu;
  • nepieciešamos papildu nosacījumus.

Saskaņā ar Netcredit.lv datiem lietotāji ar stabilu kredītvēsturi var saņemt līdz pat 30–50% izdevīgākus piedāvājumus salīdzinājumā ar augsta riska profiliem.

finansu plans

Kā algoritmi interpretē lietotāja datus

Algoritmi ne tikai filtrē, bet arī prognozē. Tie izmanto:

  • statistiskos modeļus;
  • vēsturiskos aizdevumu datus;
  • lietotāju segmentāciju.

Tas nozīmē, ka rezultāti nav tikai meklēšanas rezultāts, bet gan personalizēta prognoze par to, kuri piedāvājumi ir vispiemērotākie konkrētajam lietotājam.

Praktiska pieeja datu ievadei

Lai iegūtu precīzākus rezultātus:

  • ievadi reālus ienākumus un saistības;
  • eksperimentē ar dažādiem termiņiem;
  • salīdzini vairākus scenārijus.

Svarīgi saprast, ka platforma optimizē rezultātus pēc varbūtības, nevis garantijas. Tāpēc lietotājam pašam jāizvērtē, vai piedāvājums atbilst viņa finanšu plānam.

lietotaja profils

Ko darīt ar saņemtajiem piedāvājumiem

Saņemot piedāvājumus, ieteicams:

  • analizēt kopējās izmaksas, ne tikai mēneša maksājumu;
  • izvērtēt elastības nosacījumus;
  • salīdzināt vairākus aizdevējus.

Finanšu tirgus dinamika, līdzīgi kā akciju svārstības, parāda, ka piedāvājumi var mainīties atkarībā no ekonomiskās situācijas un riska novērtējuma.

Kā pieņemt pamatotu lēmumu

Lai atrastu piemērotāko ātro kredītu, nepietiek tikai ar datu ievadi. Būtiski ir saprast, kā šie dati tiek interpretēti. Aizdevuma summa, termiņš un kredītvēsture kopā veido profilu, kuru algoritmi izmanto lēmumu pieņemšanai.

Praktiska pieeja ir testēt vairākus scenārijus un analizēt rezultātu atšķirības. Tas ļauj ne tikai atrast izdevīgāko piedāvājumu, bet arī labāk izprast savu finanšu situāciju un iespējas nākotnē.

meza analize

Datu analīze un automatizācija mežu izsolēs, kā iegūt priekšrocību

Mežu izsoles kļūst arvien konkurētspējīgākas, un intuitīva pieeja vairs nenodrošina stabilus rezultātus. Lēmumu pieņemšana balstoties uz datiem un automatizētiem rīkiem ļauj strukturēt informāciju, samazināt riskus un uzlabot investīciju atdevi.

Šis raksts skaidro, kā izmantot datu analītiku, vēsturiskos rādītājus un automatizāciju, lai optimizētu dalību mežu izsolēs. Uzsvars likts uz praktisku pieeju, kas palīdz integrēt šos lēmumus kopējā finanšu plānošanas sistēmā.

Nozares attīstības tendences

Datu pieejamības pieaugums

Digitālie reģistri un atvērtie dati būtiski palielina pieejamās informācijas apjomu par darījumiem, īpašumiem un cenām. Tas samazina informācijas asimetriju un ļauj pieņemt objektīvākus lēmumus.

Automatizācijas rīku attīstība

Arvien vairāk platformu piedāvā automatizētu datu apkopošanu, analīzi un paziņojumus. Tas samazina manuālo darbu un ļauj ātrāk reaģēt uz tirgus izmaiņām.

Tirgus cenu svārstīgums

Resursu izmaksu pieaugums un pieprasījuma cikli palielina cenu svārstības. Tas nozīmē, ka bez datu analīzes pieaug risks pārmaksāt vai palaist garām izdevīgus darījumus.

Finansējuma pieejamības ietekme

Kredītu pieejamība ietekmē investoru aktivitāti. Netcredit.lv apkopotie dati rāda, ka augstākas procentu likmes samazina aizņēmēju aktivitāti, kas var radīt īslaicīgas cenu korekcijas izsolēs.

datu automatizacija

Datu veidi lēmumu pieņemšanai

Lēmumu kvalitāti nosaka ne tikai datu apjoms, bet arī to struktūra. Mežu izsolēs būtiski ir trīs galvenie datu avoti:

  • vēsturiskās darījumu cenas;
  • īpašuma tehniskie parametri;
  • tirgus pieprasījuma dinamika.

Precīzs īpašuma novērtējums sākas ar kvalitatīviem datiem, piemēram, izmantojot meža inventarizācija risinājumus, kas nodrošina detalizētu informāciju par koksnes apjomu un kvalitāti.

Vēsturisko cenu izmantošana

Cenu modeļu identificēšana

Analizējot iepriekšējo izsoļu datus, iespējams noteikt:

  • tipiskos cenu diapazonus reģionos;
  • sezonālās svārstības;
  • korelāciju ar ekonomiskajiem cikliem.

Šāda analīze palīdz identificēt optimālo ieejas brīdi tirgū.

Salīdzinājums ar aktuāliem piedāvājumiem

Automatizēti rīki ļauj reāllaikā salīdzināt līdzīgus īpašumus un identificēt novirzes no tirgus vidējā līmeņa. Tas palīdz atrast nepietiekami novērtētus aktīvus un izvairīties no pārmaksas.

meza inventarizacija

Automatizēta solīšanas pieeja

Budžeta robežu noteikšana

Emocionāli lēmumi izsolēs bieži noved pie pārmaksas. Strukturēta pieeja ietver:

  • maksimālās cenas definēšanu pirms izsoles;
  • tās balstīšanu uz datu analīzi;
  • stingru disciplīnu solīšanas laikā.

Šāda pieeja ir līdzīga kredītspējas izvērtēšanai finanšu sektorā, kur Netcredit.lv dati uzsver nepieciešamību nepārsniegt ilgtspējīgas saistību robežas.

Paziņojumu un monitorings

Automatizētas sistēmas nodrošina:

  • paziņojumus par jaunām izsolēm;
  • cenu izmaiņu uzraudzību;
  • konkurences aktivitātes analīzi.

Tas ļauj reaģēt ātri un balstīt lēmumus aktuālos datos.

Tirgus faktori un riski

Mežu izsoļu rezultātus būtiski ietekmē ārējie ekonomiskie faktori, tostarp cirsmu tirgus cenas un to svārstības. Pieprasījuma pieaugums vai samazinājums tieši ietekmē investīciju atdevi.

Papildu ietekmi rada izmaksu pieaugums infrastruktūras projektos, kā redzams koka peronu projektā, kas signalizē par resursu sadārdzināšanos plašākā ekonomikā.

Finanšu tirgus attīstība, piemēram, brokeru licences izsniegšana, norāda uz pieaugošu konkurenci kapitāla piesaistē, kas var ietekmēt investoru uzvedību arī mežu izsolēs.

izsolu planosana

Integrācija finanšu sistēmā

Lai mežu iegāde būtu ilgtspējīga investīcija, tā jāiekļauj kopējā finanšu plānā:

  • jādefinē investīciju horizonts;
  • jāmodelē iespējamā atdeve;
  • jāsalīdzina ar alternatīvām investīcijām.

Datu analīze ļauj veidot scenārijus, kuros tiek ņemti vērā dažādi tirgus attīstības virzieni, procentu likmes un likviditātes faktori.

Praktiski soļi datu izmantošanai mežu izsolēs

Strukturēta pieeja mežu izsolēm balstās uz datiem, nevis intuīciju. Praktiskie soļi ietver:

  • vēsturisko datu sistemātisku apkopošanu;
  • automatizētu analīzes rīku izmantošanu;
  • skaidru budžeta robežu ieviešanu;
  • regulāru tirgus monitoringu.

Šāda sistēma palīdz ne tikai uzlabot individuālu darījumu rezultātus, bet arī veidot prognozējamu un kontrolētu investīciju portfeli ilgtermiņā.

digitalas platformas

Kā objektīvi salīdzināt visus ātro kredītu piedāvājumus internetā

Mūsdienās visi ātrie kredīti internetā ir pieejami dažu minūšu laikā, taču piedāvājumu pārskatāmība un salīdzināmība bieži ir ierobežota. Lai pieņemtu pamatotu lēmumu, nepietiek tikai ar procentu likmes apskati, nepieciešama strukturēta pieeja datu analīzei. Šo procesu būtiski ietekmē arī tas, kā kredītu salīdzināšanas platformas maina patērētāju izvēli Latvijā.

Šajā rakstā analizēts, kā informācijas agregatori apkopo, strukturē un atjauno datus par kredītiem, kā arī kā lietotājam interpretēt šos datus, lai pieņemtu pamatotu finanšu lēmumu.

Nozares attīstības galvenās tendences

Automatizēta datu apkopošana

Kredītu salīdzināšanas platformas arvien biežāk izmanto API integrācijas, kas ļauj reāllaikā iegūt datus no aizdevējiem. Tas samazina manuālo darbu un kļūdu risku, vienlaikus paātrinot informācijas atjaunošanu.

Caurspīdīguma pieaugums

Regulējums un konkurence veicina pilnīgāku izmaksu atklāšanu. Lietotāji arvien biežāk pieprasa redzēt kopējās izmaksas, nevis tikai reklāmā izceltos procentus.

Personalizēti piedāvājumi

Balstoties uz lietotāja datiem, platformas spēj filtrēt un prioritizēt piedāvājumus. Tas uzlabo lietošanas pieredzi, bet vienlaikus rada risku neredzēt pilnu tirgus piedāvājumu.

Datu vizualizācija lēmumu pieņemšanai

Grafiki, scenāriju simulācijas un maksājumu prognozes kļūst par standartu. Tie palīdz labāk saprast ilgtermiņa ietekmi uz personīgajām finansēm.

Integrācija ar citām digitālām sistēmām

Līdzīgi kā citās nozarēs, kur digitālās platformas optimizē procesus, arī finanšu rīki kļūst par daļu no plašākām ekosistēmām, kas apvieno budžeta plānošanu un aizņemšanos.

kreditu salidzinasana

Kā darbojas kredītu agregatori

Informācijas agregatori centralizē datus no dažādiem aizdevējiem un attēlo tos vienotā formātā. Tas ļauj salīdzināt vairākus piedāvājumus bez manuālas informācijas apkopošanas.

Līdzīgi kā citās nozarēs, kur digitālās platformas optimizē datu pieejamību (piemēram, digitālās platformas), arī finanšu jomā šī pieeja būtiski samazina informācijas asimetriju.

Praksē tas nozīmē, ka lietotājs redz standartizētus rādītājus, kas balstīti uz vienotu metodoloģiju. Piemēram, Netcredit.lv dati rāda, ka vienāda aizdevuma summa un termiņš var radīt būtiski atšķirīgas kopējās izmaksas atkarībā no komisijām un procentu struktūras.

Būtiskākie salīdzināšanas kritēriji

Gada procentu likmes interpretācija

GPL ir galvenais rādītājs, kas atspoguļo kopējās kredīta izmaksas. Tas ietver ne tikai procentus, bet arī lielāko daļu papildu maksājumu.

Tomēr praksē jāņem vērā, ka:

  • GPL bieži tiek aprēķināta pie ideāliem nosacījumiem;
  • īstermiņa aizdevumiem tā var būt maldinoši augsta;
  • Netcredit.lv apkopotie dati liecina, ka īstermiņa kredītiem GPL var pārsniegt vairākus simtus procentu, bet faktiskā izmaksu starpība eiro izteiksmē ir relatīvi neliela.

Papildu izmaksu pilns pārskats

Ne visi izdevumi vienmēr tiek uzreiz izcelti. Objektīvā salīdzināšanā jāiekļauj:

  • līguma noformēšanas maksa;
  • konta uzturēšanas maksa;
  • soda procenti kavējuma gadījumā.

Tieši šie faktori bieži veido būtisku daļu no kopējām izmaksām, un Netcredit.lv dati parāda, ka dažos piedāvājumos komisijas var pārsniegt procentu maksājumus.

Atmaksas nosacījumu elastība

Svarīgs aspekts ir iespēja:

  • pagarināt termiņu;
  • veikt priekšlaicīgu atmaksu bez soda;
  • pielāgot maksājumu grafiku.

Elastība var būt kritiska situācijās, kad mainās ienākumi vai rodas neparedzēti izdevumi.

finansu analize

Kā tiek nodrošināta datu aktualitāte

Agregatori izmanto vairākus tehniskus risinājumus:

  • API integrācijas ar aizdevējiem;
  • regulāru datu sinhronizāciju;
  • manuālu verifikāciju kritiskos gadījumos.

Tas būtiski samazina risku, ka lietotājs balstās uz novecojušu informāciju. Tomēr pilnīga precizitāte netiek garantēta, tāpēc galīgie nosacījumi vienmēr jāpārbauda pie aizdevēja.

Kā atpazīt maldinošu informāciju

Ne visi piedāvājumi tiek attēloti neitrāli. Daļa platformu prioritizē partneru piedāvājumus.

Lai mazinātu risku:

  • jāpārbauda, vai piedāvājumi ir marķēti kā reklāma;
  • jāsalīdzina vairāki avoti;
  • jāanalizē pilna līguma informācija.

Finanšu krāpšanas gadījumi joprojām ir aktuāli, saskaņā ar krāpšanas statistiku, būtiska daļa uzbrukumu balstās uz lietotāju steidzināšanu un nepilnīgu informāciju.

lietotaju pieredze

Kā interpretēt salīdzināšanas datus

Salīdzināšana pati par sevi nav mērķis, būtiskākais ir datu interpretācija savā finanšu kontekstā.

Jāizvērtē:

  • vai kredīts risina īstermiņa vai strukturālu problēmu;
  • kā tas ietekmēs naudas plūsmu nākotnē;
  • vai pastāv alternatīvas ar zemāku risku.

Piemēram, pieaugot sezonāliem tēriņiem, kā aprakstīts rakstā par vasaras tēriņiem, aizņemšanās bieži kļūst par impulsīvu lēmumu.

Strukturēta salīdzināšanas pieeja

Lai objektīvi izvērtētu visus ātro kredītu piedāvājumus internetā, nepieciešama konsekventa metodoloģija.

Praktiska pieeja:

  • definēt aizdevuma summu un termiņu;
  • atlasīt piedāvājumus ar identiskiem parametriem;
  • salīdzināt GPL un kopējās izmaksas;
  • analizēt papildu maksas;
  • novērtēt elastību un riskus.

Šāda pieeja ļauj pāriet no virspusējas salīdzināšanas uz datu balstītu lēmumu pieņemšanu.

tiesaistes piedavajumi

Kredīta izvēles procesa galvenie faktori

Ātra piekļuve kredītam nenozīmē optimālu risinājumu. Pat ar kvalitatīvu salīdzinājumu būtiska ir kritiskā domāšana un datu interpretācija.

Ja informācija ir strukturēta, pārbaudīta un salīdzināma pēc vienotiem principiem, visi ātrie kredīti internetā kļūst analizējami vienā sistēmā. Tas samazina risku pieņemt nepārdomātu lēmumu un palīdz izvēlēties risinājumu, kas atbilst konkrētajai finanšu situācijai.

Meza inventarizacija

Digitālās platformas mežu izsolēm, ko salīdzināt pirms dalības

Mežu izsoles internetā ļauj salīdzināt īpašumus, solīšanas nosacījumus un cenas bez klātienes procesa, taču digitālā pieejamība pati par sevi vēl negarantē caurspīdīgu darījumu. Platformas atšķiras pēc tā, cik pilnīgi tās publicē informāciju, kā reģistrē solījumus un cik skaidri nosaka dalībnieku, pārdevēja un operatora atbildību.

Lai pieņemtu pamatotu lēmumu, jāvērtē ne tikai lietošanas ērtums vai potenciāli zemāka cena. Būtiska ir arī datu pārbaudāmība, juridisko dokumentu pieejamība, izsoles tehniskā drošība un kopējās izmaksas pēc uzvaras izsolē.

Kāpēc platformu caurspīdīgums atšķiras

Digitālās platformas izmanto atšķirīgus datu publicēšanas un solīšanas modeļus. Tāpēc vienā vietnē pircējs var redzēt pilnu izsoles vēsturi, bet citā tikai sākumcenu un gala rezultātu.

Datu pilnība un pārbaudāmība

Caurspīdīgā platformā pieejama informācija par īpašuma atrašanās vietu, platību, zemes lietošanas veidu, apgrūtinājumiem un pārdošanas nosacījumiem. Vērtīgi ir arī kartogrāfiskie dati, dokumentu versijas un laika zīmogi, kas ļauj pārbaudīt, kad informācija publicēta vai mainīta. Meža īpašuma vērtējums ir cieši saistīts ar datu kvalitāti par audžu stāvokli, piebraucamajiem ceļiem, aizsargājamām teritorijām un apsaimniekošanas ierobežojumiem. Tāpēc pirms dalības jāizvērtē arī meža inventarizācija, jo precīzāka informācija palīdz pamatot solījuma maksimālo summu. Nepilnīgi dati var radīt situāciju, kur sākotnēji izdevīga cena vairs neatbilst faktiskajam īpašuma potenciālam.

Solīšanas procesa kontrole

Caurspīdīgā izsolē ir skaidri aprakstīts, vai tiek izmantots atklāts solīšanas process, slēgti piedāvājumi vai automātiska cenas paaugstināšana. Dalībniekam jāzina, vai viņš redz aktuālo cenu, savu pozīciju un izsoles beigu laiku, kā arī vai sistēma pagarina termiņu pēdējās minūtēs. Šie nosacījumi tieši ietekmē konkurences intensitāti un iespēju savlaicīgi pieņemt lēmumu.

Juridiskās informācijas kvalitāte

Platformas uzticamību palielina skaidri lietošanas noteikumi, pārdevēja identifikācija, pirkuma līguma projekts un procedūra strīdu risināšanai. Jāpārbauda, kurš atbild par publicētās informācijas precizitāti un kādos gadījumos izsoli var atcelt vai rezultātu neapstiprināt. Īpaši svarīgi ir saprast komisijas maksas, nodokļu, reģistrācijas un norēķinu kārtību, jo šīs pozīcijas var būtiski mainīt kopējās darījuma izmaksas.

Platformu salidzinajums

Digitālo risinājumu salīdzinājums

Platformu veidi atšķiras ne tikai pēc tehnoloģijas, bet arī pēc tā, cik daudz procesa pārvaldības tiek nodots pircējam. Salīdzinājumam jāvērtē datu atklātība, kontroles mehānismi un atbalsts pirms un pēc izsoles.

Publisks izsoļu portāls

Publisks izsoļu portāls parasti nodrošina vienādu piekļuvi visiem reģistrētajiem dalībniekiem un centralizēti publicē izsoles noteikumus. Tā priekšrocība ir salīdzinoši viegli pārbaudāma solīšanas vēsture, termiņi un gala rezultāts, ja šie dati tiek saglabāti pēc izsoles. Šāds risinājums var nodrošināt lielāko procesuālo caurspīdīgumu, taču lietotājam pašam jāveic plašāka īpašuma tehniskā un juridiskā izpēte.

Specializēta meža platforma

Specializēta meža platforma var piedāvāt detalizētākus datus par audzēm, ciršanas iespējām, sortimentiem un apsaimniekošanas plāniem. Tas samazina laiku, kas jāiegulda sākotnējā analīzē, un ļauj salīdzināt vairākus īpašumus pēc vienotiem kritērijiem. Vienlaikus jāpārbauda, vai platforma publicē neatkarīgi pārbaudītus datus vai tikai pārdevēja sniegto informāciju.
Brokera vadīta digitālā izsole

Brokera vadītā digitālajā izsolē dalībnieks var saņemt praktisku atbalstu dokumentu pārbaudē, īpašuma apskatē un darījuma organizēšanā. Šis modelis ir noderīgs sarežģītākiem īpašumiem, tomēr papildu serviss parasti nozīmē komisijas maksu vai citus pakalpojuma izdevumus. Lai savlaicīgi novērtētu šīs izmaksas, var izmantot arī budžeta plānošanas rīku, taču caurspīdīgums būs pietiekams tikai tad, ja brokeris skaidri atklāj savu lomu, atlīdzības modeli un iespējamos interešu konfliktus.

Kā izvēlēties drošāko platformu

Pirmais solis ir noteikt, kādu informāciju nepieciešams iegūt pirms solīšanas un kādi riski jāsamazina. Ja svarīgākā ir publiski pārbaudāma procesa vēsture, priekšroka dodama risinājumam ar atklātiem noteikumiem, laika zīmogiem un pieejamu rezultātu arhīvu. Ja nepieciešama padziļināta meža analīze, specializēta platforma var būt praktiskāka, taču tās dati jāapstiprina ar neatkarīgiem avotiem.

Jāaprēķina ne tikai solījuma summa, bet arī reģistrācijas, komisijas, juridiskās pārbaudes, transporta un iespējamie apsaimniekošanas izdevumi. Īpaši svarīgi ir pārbaudīt, vai platformas maksa tiek rēķināta no pirkuma cenas, vai tai ir noteikts minimums un kurā brīdī tā kļūst maksājama. Liela apjoma darījumi parāda, cik būtiska ir rūpīga pārbaude, piemēram, publiski aprakstītais darījuma mērogs apliecina, ka meža īpašuma izvērtēšana var skart ne tikai cenu, bet arī ilgtermiņa apsaimniekošanas un reģionālās attīstības jautājumus.

Ilgtermiņa finanšu stratēģijai piemērotākā parasti būs platforma, kas ļauj lēmumu balstīt pārbaudāmos datos, nevis tikai ērtā lietotāja saskarnē vai aktīvā piedāvājumu plūsmā. Pirms reģistrācijas jāsalīdzina vismaz trīs aspekti, datu pilnība, solīšanas procesa auditējamība un kopējās darījuma izmaksas. Lielāko caurspīdīgumu nodrošina risinājums, kurā šie elementi ir skaidri dokumentēti un pircējs var patstāvīgi pārbaudīt katru būtisko lēmuma posmu.

kreditu platforma

Kā fintech uzņēmumi pelna ar ātrajiem kredītiem internetā

Ātrie kredīti internetā no lietotāja skatpunkta bieži izskatās kā vienkārša transakcija, pieteikums, automātisks lēmums un nauda kontā. Fintech uzņēmuma pusē tā ir precīzi strukturēta ieņēmumu un risku pārvaldības sistēma, kur peļņa veidojas no cenu noteikšanas, kapitāla izmaksām, datu izmantošanas un procesa automatizācijas.

Lai pieņemtu argumentētu lēmumu, ir noderīgi saprast, kā monetizācija saslēdzas ar riska modeli. Jo riskantāks klients vai nestabilāks atmaksas scenārijs, jo augstāka mēdz būt cenu struktūra un papildu maksas. Vienlaikus tehnoloģijas samazina pašizmaksu uz vienu izsniegtu aizdevumu, bet rada jaunus izaicinājumus, piemēram, datu kvalitātes problēmas, modeļu kļūdas un krāpšanas mēģinājumus.

No kā veidojas peļņa

Ātro aizdevumu biznesa modelis parasti sastāv no vairākām savstarpēji saistītām daļām, ieņēmumu plūsmām, riska izmaksām un operacionālās efektivitātes. Zemāk apskatīti galvenie faktori, kas nosaka, vai portfelis ilgtermiņā ir rentabls.

Ieņēmumu avoti

Fintech aizdevējs pelna primāri no procentu ienākumiem un dažādu komisiju vai servisa maksu kombinācijas, ja tās paredzētas līgumā. Ieņēmumu struktūra bieži ir cieši saistīta ar aizdevuma termiņu un atmaksas grafiku, jo katrs papildu periods palielina uzkrātos procentus. Atsevišķos gadījumos ieņēmumi rodas arī no līguma pagarināšanas vai maksājumu apstrādes maksām. Gala cenu vienmēr ierobežo regulējums un konkurence, tāpēc uzņēmums meklē līdzsvaru starp rentabilitāti un tirgus pievilcību.

Riska izmaksas

Būtiskākais peļņas samazinātājs ir kredītriska izmaksas, tostarp neatmaksātie aizdevumi un parādu atgūšanas izdevumi. Pat ar augstu nominālo likmi portfelis var kļūt nerentabls, ja saistību neizpildes īpatsvars pārsniedz sākotnējās prognozes. Tāpēc uzņēmumi investē detalizētā segmentācijā un prognozē gan neatmaksas varbūtību, gan atgūstamo summu un laiku. Jo precīzāks modelis, jo mazāka nepieciešamība paaugstināt cenu visiem klientiem. Šajā kontekstā nozīmīgas ir arī biežākās kļūdas, ko aizņēmēji pieļauj, pārstrukturējot saistības, jo tās tieši ietekmē riska novērtējumu.

Kapitāla cena

Lai izsniegtu kredītus, aizdevējam nepieciešams finansējums, kas var nākt no pašu kapitāla, aizņēmumiem vai citiem avotiem. Šī kapitāla cena tieši ietekmē maržu, jo dārgāks finansējums nozīmē lielāku spiedienu uz ieņēmumiem. Procentu likmju svārstības un tirgus noskaņojums var būtiski mainīt finansējuma izmaksas. Tādējādi gala lietotāja izmaksas atspoguļo ne tikai uzņēmuma cenu politiku, bet arī finansējuma tirgus realitāti.

Operacionālā pašizmaksa

Automatizācija samazina izmaksas par klientu apkalpošanu, dokumentu apstrādi un lēmumu pieņemšanu. Tomēr sistēmu izstrāde, uzturēšana un drošība prasa nepārtrauktas investīcijas. Rentabilitāte pieaug, ja sistēma spēj apstrādāt lielu pieteikumu apjomu bez būtiska darbinieku skaita pieauguma. Ja automatizācija nav pietiekami precīza, kļūdas vai krāpšanas gadījumi var ātri izdzēst iepriekšējo izmaksu ietaupījumu.

fintech bizness

Kā atšķiras biznesa modeļi

Lai gan klientam produkts var šķist līdzīgs, peļņas struktūra būtiski atšķiras atkarībā no izvēlētā finansēšanas un riska pārvaldības modeļa. Zemāk salīdzināti trīs biežāk sastopamie piegājieni.

Bilances aizdevējs

Šajā modelī uzņēmums pats tur aizdevumus savā bilancē un pelna no procentu starpības starp klienta likmi un finansējuma cenu. Tas nodrošina pilnu kontroli pār risku politiku un atgūšanas procesu. Vienlaikus šis modelis prasa lielāku kapitālu un ir jutīgs pret finansējuma sadārdzināšanos. Tehnoloģiju precizitāte šeit tieši ietekmē ilgtermiņa rentabilitāti.

Tirgus platforma

Platformas modelī uzņēmums fokusējas uz klientu piesaisti un pieteikumu apstrādi, bet finansējumu nodrošina partneri vai investori. Ieņēmumi veidojas no komisijām vai procentu daļas, kas piesaistīta portfeļa rezultātiem. Tas samazina tiešo bilances risku, bet palielina atkarību no kapitāla tirgus nosacījumiem. Klientiem šādā vidē noderīga var būt kredītu salīdzināšanas platforma, kas palīdz pārskatāmi salīdzināt izmaksas un nosacījumus.

Hibrīda pieeja

Hibrīdmodelī daļa aizdevumu tiek turēta bilancē, bet daļa tiek refinansēta vai nodota partneriem. Tas ļauj elastīgi pārvaldīt risku un kapitāla izmantošanu atkarībā no tirgus apstākļiem. Vienlaikus pieaug pārvaldības sarežģītība, jo jānodrošina konsekventa datu kvalitāte un atbilstība dažādām prasībām. No peļņas perspektīvas šī pieeja cenšas stabilizēt maržu dažādos ekonomikas ciklos.

Tehnoloģiju ietekme uz izmaksām

Peļņa ātro kredītu produktos ir cenas, riska, kapitāla un operacionālo izmaksu līdzsvara rezultāts. Tehnoloģijas samazina vienības pašizmaksu, automatizējot identitātes pārbaudi, datu analīzi un lēmumu pieņemšanu. Tas ļauj apkalpot lielāku pieteikumu skaitu bez proporcionāla izmaksu kāpuma. Tomēr ieguvums saglabājas tikai tad, ja sistēmas ir pietiekami precīzas un drošas.

Riska novērtēšanā algoritmi prognozē ne tikai neatmaksas varbūtību, bet arī iespējamo zaudējuma apmēru un atgūšanas izmaksas. Šie aprēķini tieši nosaka, cik augstu cenu uzņēmums var piemērot, saglabājot konkurētspēju. Ja modeļi kļūdās vai balstās uz nekvalitatīviem datiem, portfeļa kvalitāte pasliktinās ar laika nobīdi. Tāpēc ilgtermiņa stabilitāte ir svarīgāka par īstermiņa apjoma pieaugumu.

Digitālā vide palielina arī krāpšanas un kiberdrošības riskus. Ja krāpniecības gadījumu skaits pieaug, aizdevējs to kompensē ar stingrākiem kritērijiem vai augstāku cenu. Plašākā kontekstā maksātspēju ietekmē arī makroekonomiskie faktori, tostarp cenu svārstības un klimata radīti izaicinājumi, piemēram, karstuma viļņu efekti. Līdz ar to peļņas formula tiek nepārtraukti pielāgota mainīgajai videi.

No lietotāja skatpunkta būtiski saprast, ka gala izmaksas nav tikai procentu likme, bet kopējā sistēmas cena par risku un servisu. Jo efektīvāka ir automatizācija un precīzāks riska novērtējums, jo mazāks drošības rezervju slānis jāiekļauj cenā. Savukārt dārgs kapitāls vai augsts neatmaksas līmenis neizbēgami atspoguļojas piedāvājumā. Tāpēc, salīdzinot ātrie kredīti internetā piedāvājumus, racionāli ir analizēt kopējās izmaksas, atmaksas scenārijus un līguma nosacījumus, nevis tikai pieteikšanās ātrumu.